Editing: Χριστόφορος Κάσδαγλης
Όταν ο Γκόρντον Γκέκο αναφωνούσε στην ταινία Wall Street του 1987 «greed is good» («η απληστία είναι καλή»), εξέφραζε με τον πιο γλαφυρό τρόπο τον αμοραλισμό των χρηματιστηριακών αγορών και των επενδυτών. Και όμως, από την αλλαγή της χιλιετίας έως σήμερα παρατηρείται μια σαφής τάση για επενδύσεις με περιβαλλοντικά και κοινωνικά κριτήρια, καθώς αρκετοί επενδυτές στρέφονται στους πιο «ηθικούς» δείκτες ESG (Environmental, Social, Governance, δηλαδή Περιβάλλον, Κοινωνία, Εταιρική Διακυβέρνηση).
Σκοπός των δεικτών ESG είναι να αποκλείουν προβληματικές εταιρείες τόσο με περιβαλλοντικά κριτήρια (όπως οι πετρελαιοβιομηχανίες) όσο και με κριτήρια που αφορούν κοινωνικά ευαίσθητα θέματα (όπως καπνοβιομηχανίες, εταιρείες όπλων ή τζόγου) ή θέματα διακυβέρνησης (όπως η έλλειψη διαφάνειας ή τα σκάνδαλα διαφθοράς).
Στην περίπτωση του Χρηματιστηρίου Αθηνών ο επίσημος δείκτης για το περιβάλλον, την κοινωνία και την εταιρική διακυβέρνηση είναι ο ATHEX ESG. Η ειρωνεία είναι ότι στην κορυφή αυτού του δείκτη βρίσκονται ένα διυλιστήριο πετρελαίου, μια τσιμεντοβιομηχανία και η ΔΕΗ, με διαφορά ο μεγαλύτερος ρυπαντής διοξειδίου του άνθρακα στην Ελλάδα. Συμπεριλαμβάνονται επίσης καταδικασμένες για καρτέλ συστημικές τράπεζες (Τράπεζα Πειραιώς, Alpha Bank, Eurobank, Εθνική Τράπεζα), αλλά και ο ΟΠΑΠ/Allwyn, το ιδιωτικό μονοπώλιο τζόγου της Ελλάδας. Το Reporters United δεν λαμβάνει χρηματοδότηση από καμία εταιρεία ενέργειας, τζόγου ή τράπεζα, γι’ αυτό μπορούμε να κάνουμε ρεπορτάζ σαν κι αυτό. Για να συνεχίσουμε, στήριξέ μας εδώ με μια μηνιαία συνδρομή.
Ο επίσημος δείκτης του Χρηματιστηρίου Αθηνών ATHEX ESG για το περιβάλλον είναι σχεδιασμένος για να βαθμολογεί όχι το πόσο “πράσινη” είναι μια εταιρεία, αλλά μόνο και μόνο το πόσο πλήρη είναι τα στοιχεία που δημοσιεύει.
Δεν πρόκειται για λάθος. Ο δείκτης είναι σχεδιασμένος για να βαθμολογεί όχι το πόσο πράσινη είναι μια εταιρεία, αλλά μόνο και μόνο το πόσο πλήρη είναι τα στοιχεία που δημοσιεύει. Το ίδιο το Χρηματιστήριο το παραδέχεται με μια φράση που δύσκολα επιδέχεται παρερμηνεία: η βαθμολογία «εξετάζει το ποσοστό διαφάνειας […] και όχι την επίδοσή τους επί των δεικτών αυτών».
Γύρω από αυτόν τον δείκτη έχει χτιστεί μια ολόκληρη βιομηχανία για τη δημιουργία πράσινης εικόνας. Διυλιστήρια όπως η HELLENiQ ENERGY (πρώην ΕΛΠΕ) τον διαφημίζουν ως «θετικό αποτύπωμα για το περιβάλλον». H ΔΕΗ τον παρουσιάζει ως απόδειξη «των υψηλότερων επιδόσεων» σε θέματα ESG. Κι ένα ρεύμα δημόσιου χρήματος διοχετεύεται προς ιδιωτικές συμβουλευτικές: Σύμφωνα με τα μητρώα δημοσίων συμβάσεων (Διαύγεια και ΚΗΜΔΗΣ), τουλάχιστον 850.000 ευρώ ξοδεύτηκαν την πενταετία 2021-2026 από δημόσιους οργανισμούς για την παραγωγή εκθέσεων που τροφοδοτούν το ATHEX ESG Data Portal, την πλατφόρμα δεδομένων απ’ όπου προκύπτει η βαθμολογία του δείκτη, χωρίς να μειώνουν ούτε έναν τόνο CO2.
Τι είναι ο δείκτης ATHEX ESG
Ο Δείκτης ATHEX ESG ξεκίνησε να υπολογίζεται στις 2 Αυγούστου 2021, και σήμερα περιλαμβάνει 60 εισηγμένες εταιρείες. Σύμφωνα με τον κανονισμό του, το μοναδικό κριτήριο για την ένταξη και τη στάθμιση μιας εταιρείας είναι το ESG Transparency Score (Βαθμολογία Διαφάνειας ESG), ένα ποσοστό που μετρά την πληρότητα της δημοσιοποίησης στοιχείων όπως οι εκπομπές ρύπων ή το ποσοστό γυναικών σε διευθυντικές θέσεις.
Συγκεκριμένα, μετράει πόσους από τους δείκτες του Οδηγού Δημοσιοποίησης του Χρηματιστηρίου (59 μετρικές, 113 επιμέρους στοιχεία) καταγράφει η κάθε εταιρεία στις εκθέσεις της. Το κατώφλι εισόδου είναι 30% και δεν υπάρχει κανένας αποκλεισμός με περιβαλλοντικά ή κοινωνικά κριτήρια. Καμία εταιρεία δεν υπάρχει περίπτωση να κοπεί για το τι κάνει, μόνο για το πόσα (δεν) δημοσιεύει.
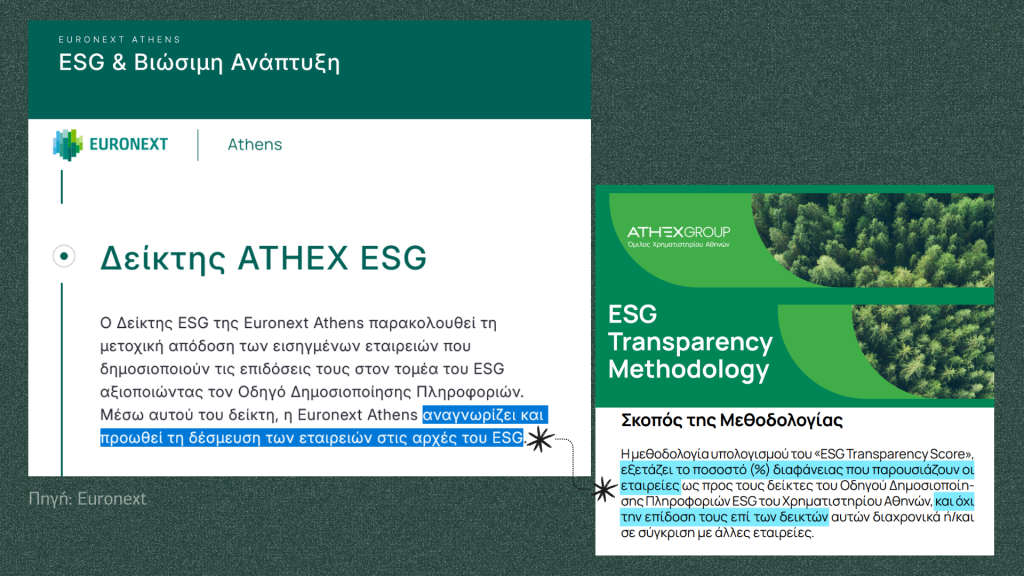
Η ESG Transparency Methodology (Μεθοδολογία Διαφάνειας ESG), το επίσημο κείμενο της αξιολόγησης, το διατυπώνει ρητά: η μεθοδολογία «εξετάζει το ποσοστό (%) διαφάνειας που παρουσιάζουν οι εταιρείες ως προς τους δείκτες του Οδηγού Δημοσιοποίησης Πληροφοριών ESG του Χρηματιστηρίου Αθηνών, και όχι την επίδοσή τους επί των δεικτών αυτών διαχρονικά ή/και σε σύγκριση με άλλες εταιρείες». Με άλλα λόγια, μια εταιρεία μπορεί να αυξάνει τις εκπομπές της και ταυτόχρονα να βελτιώνει τη βαθμολογία της στον δείκτη, αρκεί να τις καταγράφει πληρέστερα.
Η επιφύλαξη αυτή, ωστόσο, υπάρχει μόνο μέσα στο τεχνικό έγγραφο. Στην επίσημη σελίδα της Euronext Athens, που λειτουργεί πλέον το Χρηματιστήριο Αθηνών, ο δείκτης περιγράφεται χωρίς κανέναν αντίστοιχο αστερίσκο. Η σελίδα διαφημίζει απλώς πως «μέσω αυτού του δείκτη, η Euronext Athens αναγνωρίζει και προωθεί τη δέσμευση των εταιρειών στις αρχές του ESG».
Σε σχεδόν πέντε χρόνια και εννέα αναθεωρήσεις έχουν διαγραφεί 10 εταιρείες, απλώς και μόνο λόγω «χαμηλής κατάταξης», δηλαδή επειδή οι εκθέσεις τους ήταν ελλιπείς (επίσημες ανακοινώσεις των αναθεωρήσεων: έναρξη 07/2021, 11/2021, 05/2022, 11/2022, 11/2023, 11/2024, 05/2025, 11/2025, 05/2026).
Βαθμολογία και πραγματικότητα
Η διαφορά της βαθμολογίας ESG από το πραγματικό οικολογικό αποτύπωμα φαίνεται στα στοιχεία του ευρωπαϊκού συστήματος εμπορίας ρύπων (EU-ETS) και στις εκθέσεις των ίδιων των εταιρειών με τις μεγαλύτερες εκπομπές διοξειδίου του άνθρακα στην Ελλάδα, όπως προκύπτει από τον παρακάτω πίνακα.
Σύμφωνα με το Green Tank, ένα ελληνικό think tank (δεξαμενή σκέψης) που επικεντρώνεται σε περιβαλλοντικά ζητήματα, οι πιο ρυπογόνες δραστηριότητες στην Ελλάδα είναι ακριβώς οι κλάδοι των τεσσάρων εταιρειών του πίνακα, δηλαδή η ηλεκτροπαραγωγή από ορυκτό αέριο, η διύλιση και το τσιμέντο. Tα νούμερα αυτά αφορούν μόνο τις εγκαταστάσεις τους. Όταν προστεθεί η καύση των προϊόντων που πουλά κάθε εταιρεία, το αποτύπωμα των δύο διυλιστηρίων αυξάνεται σε πάνω από 50 εκατομμύρια τόνους έκαστο.
Απευθυνθήκαμε στη Euronext Athens, ώστε να μας εξηγήσει για ποιο λόγο ο δείκτης εξετάζει το ποσοστό διαφάνειας και όχι τις επιδόσεις ESG. Όπως μας είπε, «η επιλογή αυτής της μορφής δείκτη έγινε με επίκεντρο το disclosure (σ.σ.: τη διαφάνεια). Στόχος ήταν η ανάδειξη της σημαντικότητας της δημοσιοποίησης μη χρηματοοικονομικής πληροφόρησης από τις εισηγμένες και η κινητοποίηση αυτών προς αυτή την κατεύθυνση».
Η ίδια συνέχισε: «Παγκοσμίως, δεν υπάρχει κάποιος “κανόνας” για το ποια χαρακτηριστικά ESG πρέπει να εξετάζει ένας δείκτης – αυτό συνήθως είναι συνάρτηση της ωριμότητας της αγοράς και των αναγκών των επενδυτών. Όταν δημιουργήθηκε ο ATHEX ESG Index δεν υπήρχε ωριμότητα στα δεδομένα των ελληνικών εταιρειών για να εξεταστεί η απόδοση».
Ως προς τη συμπερίληψη στον δείκτη ATHEX ESG των εταιρειών με τις μεγαλύτερες εκπομπές διοξειδίου του άνθρακα στην Ελλάδα, η Euronext Athens σχολίασε πως «οι επενδυτές, αναλύοντας αυτά τα στοιχεία είναι σε θέση να κρίνουν ποιες εταιρίες εκπέμπουν πολύ και ποιες λίγο (σε absolute όρους ή intensity) και ανάλογα με την επενδυτική τους πολιτική να βάλουν και τα αντίστοιχα exclusions. Οι εκπομπές CO2 είναι κάτι υποκειμενικό για κάθε επενδυτή και έχει διαφορετικά επίπεδα inclusion/exclusion ανάλογα με τον κλάδο, το μέγεθος και άλλα χαρακτηριστικά της εταιρείας». Διαβάστε ολόκληρη την απάντηση της εταιρείας εδώ.
Ίσως το πιο ενδιαφέρον είναι το πώς αξιολογούνται οι ίδιες εταιρείες από τους οίκους στους οποίους στηρίζονται οι επενδυτές διεθνώς για να μετρήσουν πραγματική επίδοση και κίνδυνο ESG, όπως είναι οι Sustainalitics και MSCI. Σε σχέση με τον δείκτη ATHEX ESG η εικόνα είναι σαφώς ανεστραμμένη: Οι εταιρείες που βαθμολογούνται από τον δείκτη του Χρηματιστηρίου με 97-99% παίρνουν μέτριες έως κακές αξιολογήσεις από τους διεθνείς οίκους αξιολόγησης που μετράνε τις πραγματικές περιβαλλοντικές επιδόσεις.
Κι η ίδια η αγορά όμως έχει ήδη αποφανθεί. Το νορβηγικό κρατικό ταμείο (Norges Bank Investment Management), το μεγαλύτερο κρατικό επενδυτικό ταμείο του κόσμου, το οποίο παίρνει τις αποφάσεις του δίνοντας ιδιαίτερη βαρύτητα στις επιδόσεις ESG, είχε αποκλείσει τη ΔΕΗ από το 2016 βάσει του κριτηρίου για τον άνθρακα και διατήρησε τον αποκλεισμό μέχρι τον Οκτώβριο του 2024, όταν πλέον η ΔΕΗ είχε μειώσει τη χρήση λιγνίτη κάτω από το όριο που θέτει το ταμείο.
Το νορβηγικό συνταξιοδοτικό KLP κράτησε τον δικό του αποκλεισμό ώς το 2026. Η νορβηγική επενδυτική εταιρεία Storebrand διατηρεί τη ΔΕΗ στη λίστα αποκλεισμών της ώς σήμερα. Πέντε σημερινά μέλη του δείκτη (ΔΕΗ, HELLENiQ ENERGY, Motor Oil, Metlen, ΓΕΚ ΤΕΡΝΑ) εμφανίζονται στις λίστες αναφοράς Global Coal Exit της γερμανικής urgewald, της ΜΚΟ που ερευνά εταιρείες που συμβάλλουν στην κλιματική αλλαγή και την οποία εκατοντάδες ευρωπαϊκοί θεσμικοί επενδυτές συμβουλεύονται για να αποφεύγουν τα ορυκτά καύσιμα.
Greenwashing: Από τη «διαφάνεια» στην «επίδοση»
Αν το ρεπορτάζ σταματούσε εδώ, θα μιλούσαμε απλώς για έναν κακοσχεδιασμένο δείκτη. Ο τρόπος όμως που οι εταιρείες μεταφράζουν τη «διαφάνεια» σε «επίδοση» δημιουργεί μια κατάσταση greenwashing – πράσινου ξεπλύματος θα λέγαμε στα ελληνικά.
Οι ευρωπαϊκές εποπτικές αρχές (ESMA, EBA, EIOPA) ορίζουν το greenwashing ως ισχυρισμό βιωσιμότητας που «δεν αντανακλά με σαφήνεια και ακρίβεια το πραγματικό προφίλ βιωσιμότητας» και μπορεί να παραπλανήσει.
Τον Μάρτιο του 2026 η ΔΕΗ μάς πληροφορούσε σε δελτίο τύπου ότι ο δείκτης ESG «περιλαμβάνει τις 60 εισηγμένες εταιρείες με τις υψηλότερες επιδόσεις σε θέματα περιβάλλοντος, κοινωνίας και διακυβέρνησης» και ότι «η βαρύτητα κάθε εταιρείας στον δείκτη συνδέεται άμεσα με την επίδοσή της σε θέματα ESG, αναδεικνύοντας εκείνες που παρουσιάζουν τις πιο ισχυρές πρακτικές βιωσιμότητας». Είναι η ακριβώς αντίθετη διατύπωση από αυτήν της μεθοδολογίας του ίδιου του Χρηματιστηρίου.
Mια εταιρεία μπορεί να αυξάνει τις εκπομπές της και ταυτόχρονα να βελτιώνει τη βαθμολογία της στον δείκτη, αρκεί να τις καταγράφει πληρέστερα.
Η HELLENiQ ENERGY, σε δικό της δελτίο τύπου τον Δεκέμβριο του 2025, χαρακτηρίζει τη βαθμολογία «επίδοση» που «επιβεβαιώνει τη σταθερή και διαχρονική δέσμευση στη βιώσιμη ανάπτυξη» και τον «ηγετικό της ρόλο στη μετάβαση προς ένα υπεύθυνο και βιώσιμο επιχειρηματικό μοντέλο, με θετικό αποτύπωμα για την οικονομία, την κοινωνία και το περιβάλλον». Με άλλα λόγια, ένα διυλιστήριο με αποτύπωμα 51 εκατομμυρίων τόνων CO2 από τα καύσιμα που πουλάει παρουσιάζει το ποσοστό πληρότητας των εκθέσεών του ως «θετικό αποτύπωμα για το περιβάλλον».
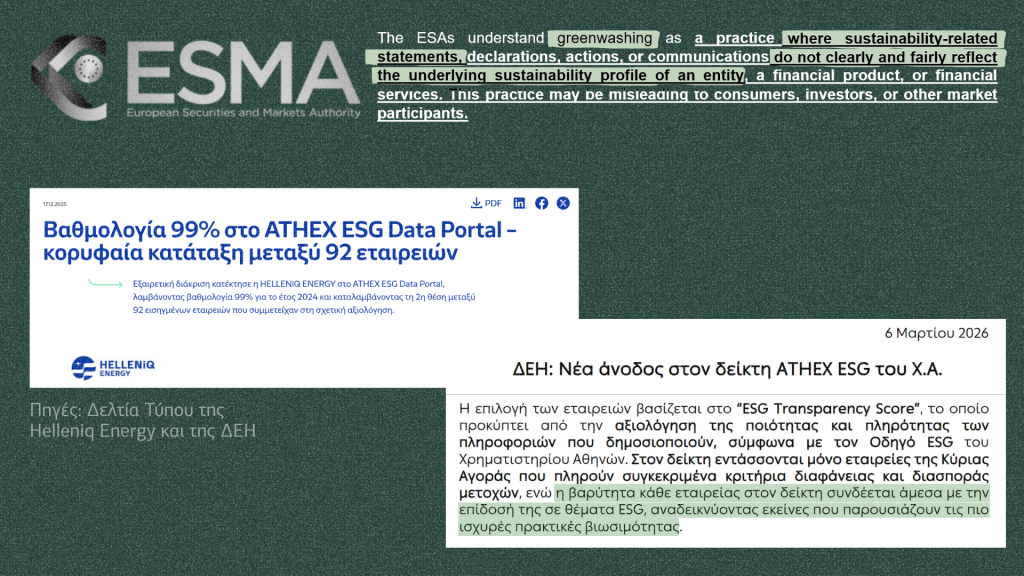
Στο ερώτημα γιατί το δελτίο τύπου χρησιμοποίησε αυτές τις φράσεις, η HELLENiQ ENERGY μάς απάντησε: «Η αναφορά στον δείκτη ATHEX ESG που υπήρξε στο Δελτίο Τύπου της 17ης Δεκεμβρίου 2025, αποσκοπούσε στο να αναδείξει την αναγνώριση της συστηματικής προσπάθειας εκ μέρους της HELLENiQ ENERGY για υψηλής ποιότητας δημοσιοποιήσεις και για την υιοθέτηση ισχυρών πρακτικών εταιρικής διακυβέρνησης». Διαβάστε ολόκληρη την απάντηση της εταιρείας εδώ.
Εκτός από τα δελτία τύπου, υπάρχει κι ένα δεύτερο μοτίβο greenwashing, το «πάνελ αξιολογήσεων», όπου εταιρείες καταχωρούν τη βαθμολογία διαφάνειας του ATHEX ESG ως βαθμολογία οίκου αξιολόγησης. Η Motor Oil, στην ετήσια οικονομική έκθεσή της για το 2025, παραθέτει έναν πίνακα «Οίκοι Αξιολόγησης ESG / Επίδοση», όπου το ATHEX ESG Data Portal (97%) παρουσιάζεται δίπλα στη Sustainalytics (33.5 – «High risk»).
Απευθύναμε ερωτήσεις στη ΔΕΗ και τη Motor Oil σχετικά με την παρουσίαση του δείκτη στα κείμενά τους, αλλά δεν λάβαμε απάντηση.
Ο δείκτης δεν περνά τα ευρωπαϊκά τεστ
Τον Δεκέμβριο του 2021 η Πειραιώς Asset Management διέθεσε ένα νέο αμοιβαίο κεφάλαιο που επένδυε «κυρίως σε μετοχές που περιλαμβάνονται στον Δείκτη ATHEX ESG», διαφημίζοντάς το ως «το πρώτο ESG αμοιβαίο με ελληνικές μετοχές». Τον Απρίλιο του 2025 το διάδοχο κεφάλαιο έβγαλε το «ESG» από το όνομά του, ενώ η γνωστοποίηση αειφορίας της Πειραιώς (Ιανουάριος 2026) έγραφε ότι ο Δείκτης ATHEX ESG «δεν πληροί τις απαιτήσεις του κανονιστικού πλαισίου για τους δείκτες αναφοράς» της ΕΕ. Απευθυνθήκαμε στην Πειραιώς Asset Management για να σχολιάσει την αλλαγή του ονόματος, αλλά δεν λάβαμε απάντηση.
Ο λόγος που το κεφάλαιο της Πειραιώς άλλαξε όνομα είναι κι ο λόγος που ο δείκτης δεν θα μπορούσε να σταθεί πουθενά αλλού στην Ευρώπη με αυτό το όνομα. Βάσει των κατευθυντήριων γραμμών της ESMA, ένα αμοιβαίο κεφάλαιο με «ESG» στην ονομασία του οφείλει να αποκλείει εταιρείες με έσοδα άνω του 1% από άνθρακα ή 10% από πετρέλαιο. Η ΔΕΗ, η HELLENiQ ENERGY και η Motor Oil ξεπερνούν αυτά τα όρια. Το «ESG» σε όνομα χρηματιστηριακού δείκτη, ωστόσο, δεν ρυθμίζεται από κανένα από τα τρία σχετικά ευρωπαϊκά καθεστώτα, καθώς η ΕΕ προστατεύει μόνο τους όρους «EU Climate Transition/Paris-Aligned Benchmark» (δείκτης αναφοράς της ΕΕ για την κλιματική μετάβαση) στις ονομασίες δεικτών. Ως εκ τούτου ο δείκτης δεν είναι παράνομος, αλλά κινείται μέσα στο κανονιστικό κενό.
Κι η ίδια η Euronext όμως, ο μεγαλύτερος πανευρωπαϊκός όμιλος χρηματιστηρίων στον οποίο ανήκει πλέον το Χρηματιστήριο Αθηνών, αποκλείει τα ορυκτά καύσιμα από τους δείκτες ESG στα άλλα χρηματιστήριά της.
Στον δείκτη CAC 40 ESG του Παρισιού, η Motor Oil, η HELLENiQ ENERGY και η ΔΕΗ θα αποκλείονταν από τα ίδια τα φίλτρα ορυκτών καυσίμων της ESMA (πετρέλαιο άνω του 10% των εσόδων για HELLENiQ ENERGY και Motor Oil, εξόρυξη άνθρακα άνω του 1% και ηλεκτροπαραγωγή από ορυκτά καύσιμα άνω του 50% για τη ΔΕΗ).
Στους δείκτες AEX ESG του Άμστερνταμ και BEL ESG των Βρυξελλών, η Euronext αξιολογεί τις εταιρείες με βάση το επίπεδο ESG κινδύνου, όπως αυτό υπολογίζεται από τη Sustainalytics. Μόνο στον ελληνικό δείκτη χρησιμοποιείται το επίπεδο διαφάνειας αντί για τις ίδιες τις επιδόσεις.
Κατά την έρευνά μας απευθυνθήκαμε στη Euronext, τη μητρική της Euronext Athens, ώστε να μας εξηγήσει γιατί οι δείκτες ESG στα άλλα χρηματιστήριά της διαφέρουν σε σχέση με τον δείκτη της Αθήνας. Μέχρι τη στιγμή που δημοσιεύτηκε το ρεπορτάζ δεν λάβαμε απάντηση.
Το αυτογκόλ του Χρηματιστηρίου Αθηνών
Μένει ένα τελευταίο στοιχείο. Το Χρηματιστήριο σχεδιάζει τη μεθοδολογία, λειτουργεί την πλατφόρμα βαθμολόγησης, επιλέγει τα μέλη του δείκτη, αλλά είναι και το ίδιο μέλος του (ως εισηγμένη εταιρεία). Μάλιστα, στη δική του έκθεση βιωσιμότητας η ATHEX παραθέτει το «ATHEX ESG Transparency Score» σε πίνακα αξιολογήσεων ESG δίπλα στον δείκτη Sustainalytics. Ο διαχειριστής του δείκτη βαθμολογεί τον εαυτό του με το δικό του μέτρο διαφάνειας και, όπως ακριβώς κι άλλα μέλη του δείκτη, τον παρουσιάζει ως αξιολόγηση επιδόσεων ESG.
Η απάντηση της Euronext Athens, όταν ρωτήσαμε γιατί παραθέτει τον ATHEX ESG δίπλα σε δείκτες που μετρούν επιδόσεις, ήταν σαφής για τις πρακτικές της βιομηχανίας: «Είναι η συνήθης πρακτική οι εταιρίες στις εκθέσεις τους απλώς [να] δημοσιοποιούν το όνομα του αξιολογητή ή δείκτη και το score/rating τους χωρίς να κάνουν ανάλυση των διαφορών ή των κοινών σημείων».